Actualizat:
Analiză financiară · Indicatori · Management financiar
De Prof. dr. Anamaria Popa · Formator autorizat · Fondator AMC360 – Academia de Management și Consultanță în Afaceri · Actualizat: 18 octombrie 2026 · Timp de citire: aproximativ 16 minute
Pe scurt
|
„Am avut profit anul trecut, dar nu avem bani în cont.” Este probabil propoziția pe care o aud cel mai des de la antreprenori. Nu este o contradicție și nici o greșeală de contabilitate. Este semnul că profitul are mai multe straturi, iar fiecare spune altceva despre firmă.
În acest articol trecem prin cele zece măsuri de profit folosite de analiști, bănci și investitori, de la cea mai „generoasă” la cea mai exigentă. Pentru fiecare explic ce arată, cum se calculează și unde o găsești – sau cum o calculezi – din situațiile financiare ale unei firme din România.
1. De ce există atâtea tipuri de profit
Răspuns scurt: pentru că fiecare categorie de utilizatori vrea să izoleze altceva. Managerul vrea să vadă cât de bine vinde și produce, banca vrea să știe dacă firma își poate plăti datoriile, investitorul vrea să afle cât cash poate genera afacerea, iar statul impozitează un anumit rezultat.
Fiecare tip de profit „scade” din cifra de afaceri încă o categorie de costuri: costul mărfurilor, cheltuielile de funcționare, amortizarea, dobânzile, impozitele, investițiile, banii blocați în stocuri și creanțe. Ordinea în care le scazi îți spune unde se pierd banii.
2. Exemplul pe care îl folosim: o firmă cu 5 milioane de lei vânzări
Ca să nu rămânem la definiții, folosim pe tot parcursul articolului o firmă de distribuție, plătitoare de impozit pe profit (16%), cu următoarele date pe un an:
| Element | Lei |
| Cifra de afaceri | 5.000.000 |
| Costul mărfurilor vândute | 3.000.000 |
| Cheltuieli de funcționare (salarii, chirii, transport, marketing etc.), fără amortizare | 1.200.000 |
| Amortizare | 200.000 |
| Alte venituri financiare (de exemplu, diferențe de curs favorabile) | 20.000 |
| Dobânzi plătite | 100.000 |
| Creșterea capitalului de lucru (stocuri și creanțe mai mari, minus furnizori) | 150.000 |
| Investiții în active (capex), din care 180.000 lei pentru menținerea capacității existente | 300.000 |
Exemplu ilustrativ, simplificat: profitul contabil este considerat egal cu cel fiscal.
3. Cele 7 măsuri din contul de profit și pierdere
1. Profitul brut (marja brută)
Ce arată: cât rămâne din vânzări după costul direct al produselor sau mărfurilor vândute. Este primul test al modelului de afaceri: dacă marja brută e prea mică, nicio optimizare a costurilor de birou nu salvează firma.
Formula: cifra de afaceri – costul bunurilor vândute.
În exemplu: 5.000.000 – 3.000.000 = 2.000.000 lei, o marjă brută de 40%.
2. EBITDA
Ce arată: rezultatul operațional înainte de dobânzi, impozite, amortizare și depreciere. Este măsura preferată a băncilor și a celor care evaluează firme, pentru că permite compararea companiilor cu structuri de finanțare și politici de amortizare diferite.
Formula: profit brut – cheltuieli de funcționare (fără amortizare), sau rezultatul din exploatare + amortizare și ajustări de valoare.
În exemplu: 2.000.000 – 1.200.000 = 800.000 lei, o marjă EBITDA de 16%.
3. Profitul operațional (rezultatul din exploatare)
Ce arată: cât câștigă firma din activitatea de bază, după toate costurile de funcționare, inclusiv uzura activelor. Este măsura cea mai „curată” a performanței manageriale.
Formula: EBITDA – amortizare.
În exemplu: 800.000 – 200.000 = 600.000 lei, o marjă operațională de 12%.
4. EBIT
Ce arată: profitul înainte de dobânzi și impozit. Seamănă cu profitul operațional, dar include și rezultatele din afara activității de bază (de exemplu, diferențe de curs sau venituri din participații), cu excepția dobânzilor.
Formula: profit net + impozit + dobânzi, sau profit operațional ± alte venituri și cheltuieli neoperaționale (fără dobânzi).
În exemplu: 600.000 + 20.000 = 620.000 lei (12,4%).
5. Profitul înainte de impozit (EBT – rezultatul brut)
Ce arată: rezultatul după costul finanțării, dar înainte de impozit. Diferența dintre EBIT și EBT îți arată cât te costă datoriile.
Formula: EBIT – dobânzi.
În exemplu: 620.000 – 100.000 = 520.000 lei (10,4%).
6. Profitul net
Ce arată: „ultimul rând”: ce rămâne după toate cheltuielile și impozitul. Este baza pentru dividende și pentru majoritatea indicatorilor de rentabilitate (ROE, ROA).
Formula: profit înainte de impozit – impozit pe profit.
În exemplu: 520.000 – 83.200 (16%) = 436.800 lei, o marjă netă de 8,7%.
Atenție la microîntreprinderi: impozitul de 1% se aplică pe venituri, nu pe profit, deci legătura dintre profitul înainte de impozit și profitul net depinde de cifra de afaceri, nu de profit.
7. NOPAT (profitul operațional net de impozit)
Ce arată: cât ar câștiga firma din activitatea de bază dacă nu ar avea deloc datorii. Este măsura folosită pentru a calcula randamentul capitalului investit (ROIC) și pentru evaluarea companiilor.
Formula: profit operațional × (1 – cota de impozit).
În exemplu: 600.000 × 0,84 = 504.000 lei (10,1%).
4. Cele 3 măsuri de cash
Răspuns scurt: profitul este o opinie contabilă, cash-ul este un fapt. Ultimele trei măsuri corectează profitul cu ce nu se vede în contul de profit și pierdere: amortizarea care nu iese din cont, banii blocați în stocuri și creanțe și investițiile în active.
8. Owner earnings (câștigul real al proprietarului)
Ce arată: cât cash poate scoate proprietarul din firmă fără să-i slăbească poziția. Conceptul a fost popularizat de Warren Buffett și este, în opinia mea, cea mai onestă măsură pentru un antreprenor care se gândește la dividende.
Formula: profit net + amortizare – investițiile necesare pentru menținerea capacității – creșterea capitalului de lucru.
În exemplu: 436.800 + 200.000 – 180.000 – 150.000 = 306.800 lei (6,1%).
9. Fluxul de numerar din activitatea de exploatare
Ce arată: cât cash a generat efectiv activitatea curentă. O firmă cu profit și flux de exploatare negativ, an de an, are o problemă: vinde, dar nu încasează sau își blochează banii în stocuri.
Formula: profit net + cheltuieli fără ieșire de numerar (amortizare, ajustări) ± variația capitalului de lucru.
În exemplu: 436.800 + 200.000 – 150.000 = 486.800 lei (9,7%).
10. Free cash flow (fluxul de numerar liber)
Ce arată: cash-ul rămas după toate investițiile, disponibil pentru plata datoriilor, dividende sau rezerve. Este măsura pe care investitorii o urmăresc cel mai atent, pentru că nu poate fi „frumusețată” ușor prin politici contabile.
Formula: fluxul de numerar din exploatare – investiții în active (capex).
În exemplu: 486.800 – 300.000 = 186.800 lei, adică doar 3,7% din vânzări.
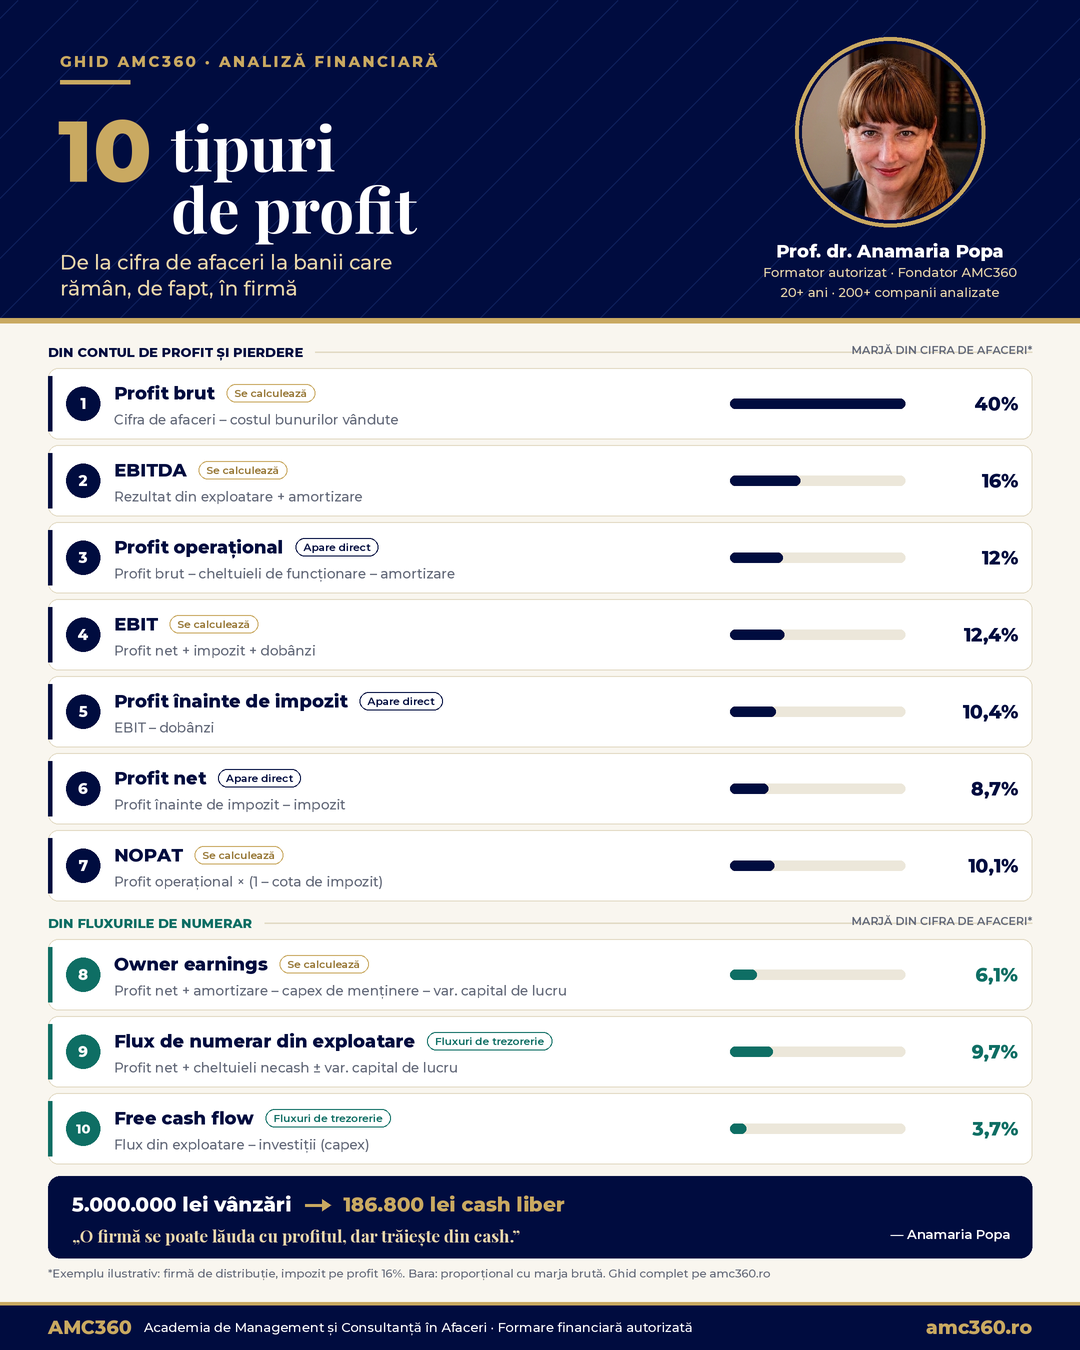
5. Cascada completă: de la vânzări la cash liber
| Măsura | Lei | Marjă | Vizual (din cifra de afaceri) |
| Cifra de afaceri | 5.000.000 | 100% | |
| 1. Profit brut | 2.000.000 | 40,0% | |
| 2. EBITDA | 800.000 | 16,0% | |
| 3. Profit operațional | 600.000 | 12,0% | |
| 4. EBIT | 620.000 | 12,4% | |
| 5. Profit înainte de impozit | 520.000 | 10,4% | |
| 6. Profit net | 436.800 | 8,7% | |
| 7. NOPAT | 504.000 | 10,1% | |
| 8. Owner earnings | 306.800 | 6,1% | |
| 9. Flux de numerar din exploatare | 486.800 | 9,7% | |
| 10. Free cash flow | 186.800 | 3,7% |
Auriu: măsuri din contul de profit și pierdere. Verde: măsuri de cash.
Ce citesc eu în această cascadă: firma pare sănătoasă – o marjă EBITDA de 16% este bună pentru distribuție. Dar din fiecare 100 de lei încasați din vânzări rămân liberi mai puțin de 4 lei. Dacă proprietarul ar distribui ca dividend tot profitul net de 436.800 lei, ar trebui să se împrumute sau să amâne investițiile. Aici se vede diferența dintre a avea profit și a avea bani.
6. Studiu de caz: TeraPlast SA, 2025
Răspuns scurt: aplicând cele zece măsuri pe situațiile financiare individuale ale TeraPlast SA pentru 2025, din 681,5 milioane de lei cifră de afaceri rezultă 77,0 milioane EBITDA, 29,7 milioane profit net și doar aproximativ 2,1 milioane de lei free cash flow. Profitul este real și repetabil, dar cash-ul a fost absorbit de capitalul de lucru, investiții și dobânzi.
TeraPlast SA este unul dintre cei mai mari producători români de țevi și fitinguri din PVC și PE (CAEN 2221), cu sediul în Bistrița-Năsăud, listat la Bursa de Valori București (simbol TRP), cu 570 de salariați în 2025. Am ales-o pentru că este o companie publică, auditată, cu date accesibile oricui, și pentru că ilustrează foarte bine diferența dintre profit și cash.
| Despre date: cifrele sunt din situațiile financiare anuale individuale ale TeraPlast SA (societatea-mamă), din surse publice, prelucrate în modelul de analiză AMC360. Cifra de afaceri (681.483.658 lei) și profitul net (29.678.161 lei) pentru 2025 au fost verificate cu datele publice ale companiei. Fluxurile de numerar sunt reconstituite prin metoda indirectă din bilanț și contul de profit și pierdere, deci pot diferi ușor de situația fluxurilor de trezorerie raportată de companie. Rezultatele grupului TeraPlast, comunicate la BVB, sunt consolidate și diferă (vezi mai jos). |
Cele 10 măsuri de profit pentru TeraPlast SA (2025, milioane lei)
| Măsura | Mil. lei | Marjă | Vizual |
| Cifra de afaceri | 681,5 | 100% | |
| 1. Profit brut (CA – cheltuieli directe) | 131,7 | 19,3% | |
| 2. EBITDA (rez. exploatare + ajustări imobilizări) | 77,0 | 11,3% | |
| 3. Profit operațional | 46,2 | 6,8% | |
| 4. EBIT (rez. brut + dobânzi) | 48,3 | 7,1% | |
| 5. Profit înainte de impozit | 34,8 | 5,1% | |
| 6. Profit net | 29,7 | 4,4% | |
| 7. NOPAT (16%) | 38,8 | 5,7% | |
| 8. Owner earnings (estimare) | 6,9 | 1,0% | |
| 9. Flux de numerar din exploatare | 23,8 | 3,5% | |
| 10. Free cash flow | 2,1 | 0,3% |
Profit brut calculat ca cifra de afaceri minus cheltuielile directe (materii prime, materiale, energie, mărfuri). EBITDA calculat ca rezultat din exploatare plus ajustările de valoare privind imobilizările; dacă se adaugă doar amortizarea, EBITDA este 71,5 mil. lei (10,5%). Owner earnings estimat cu ipoteza că toate investițiile din 2025 au fost de menținere, deoarece au fost sub amortizare.
Ce arată cifrele
- Marja brută de 19,3% și marja operațională de 6,8% sunt specifice unei industrii cu materii prime scumpe (PVC, PE) și presiune concurențială pe produsele standard.
- Dobânzile de 13,5 mil. lei consumă aproape o treime din profitul operațional: de la EBIT de 48,3 mil. la profit înainte de impozit de 34,8 mil.
- Capitalul de lucru a absorbit circa 26,4 mil. lei în 2025 (stocuri și creanțe mai mari, datorii către furnizori mai mici), motiv pentru care fluxul de numerar din exploatare (23,8 mil.) este sub profitul net (29,7 mil.).
- După investițiile în active de 21,7 mil. lei, free cash flow-ul a fost de aproximativ 2,1 mil. lei, adică 0,3% din vânzări.
- Investițiile în filiale (circa 65,8 mil. lei în 2025, după aproximativ 175 mil. în 2024) au fost finanțate în principal prin credite: datoriile financiare nete au ajuns la circa 249 mil. lei, adică de aproximativ 3,2 ori EBITDA.
- Dividendul aferent anului 2025, aprobat de acționari în aprilie 2026, este de 5,1 mil. lei (0,0017 lei pe acțiune) – de circa 2,5 ori free cash flow-ul calculat pentru 2025. Nu este neapărat un semnal negativ pentru o companie în plin program de investiții, dar arată de ce dividendele se judecă pe cash, nu doar pe profit.
Evoluția 2021–2025: de ce un singur an nu spune totul
| An | Cifra de afaceri | Profit operațional | Profit net | Flux din exploatare | Free cash flow |
| 2021 | 550,6 | 57,3 | 323,5* | 129,6 | 49,2 |
| 2022 | 588,1 | 40,5 | 36,0 | 314,6** | 250,7** |
| 2023 | 572,2 | 36,4 | 25,5 | 31,3 | 12,2 |
| 2024 | 642,4 | 34,7 | 19,7 | 69,7 | 35,6 |
| 2025 | 681,5 | 46,2 | 29,7 | 23,8 | 2,1 |
Milioane lei, situații individuale. *Profitul net din 2021 include un venit financiar excepțional din participații de circa 378,6 mil. lei. **Fluxurile din 2022 sunt umflate de încasarea unei creanțe excepționale de circa 273,8 mil. lei înregistrate la finalul lui 2021. Fără aceste elemente, imaginea este mult mai stabilă.
Lecția este clasică: profitul raportat poate fi distorsionat de elemente unice, iar fluxurile de numerar dintr-un singur an pot fi influențate de încasări sau plăți excepționale. De aceea analiza se face pe mai mulți ani și pe măsuri multiple, nu pe „ultimul rând”.
Societatea-mamă vs. grupul: aceeași companie, alte cifre
Pentru 2025, grupul TeraPlast a comunicat la BVB o cifră de afaceri consolidată de peste 1 miliard de lei, un EBITDA de 86,7 mil. lei (inclusiv un venit nerecurent de 8,6 mil. lei din vânzarea unor active) și un profit net consolidat de 1,2 mil. lei. Societatea-mamă are, în schimb, un profit net individual de 29,7 mil. lei. Diferența vine din rezultatele filialelor și din ajustările de consolidare. Iar marja brută raportată de grup (38%) este calculată după o altă definiție decât marja brută din tabelul de mai sus.
Concluzia practică: înainte de a compara două cifre de „profit”, verifică dacă provin din aceleași situații financiare (individuale sau consolidate) și dacă sunt calculate după aceeași definiție.
Studiul de caz are scop exclusiv educațional, pe baza informațiilor publice disponibile la data scrierii, și nu reprezintă o recomandare de investiții privind acțiunile TeraPlast (TRP).
7. Unde le găsești în situațiile financiare românești
Răspuns scurt: contul de profit și pierdere din România este prezentat, de regulă, pe natura cheltuielilor (materii prime, mărfuri, salarii, amortizare etc.), nu pe funcții. De aceea, unele măsuri se citesc direct, iar altele trebuie calculate.
| Măsura | Unde o găsești sau cum o calculezi |
| Profit brut | Nu apare ca rând separat. Pentru comerț: venituri din vânzarea mărfurilor – cheltuieli privind mărfurile. Pentru producție și servicii, ai nevoie de contabilitatea de gestiune (costul de producție al bunurilor vândute). |
| EBITDA | Nu este definit în reglementările contabile românești. Se calculează: rezultatul din exploatare + amortizarea și ajustările de valoare privind imobilizările (și, după caz, ajustările nete privind activele circulante). |
| Profit operațional | Direct: „Rezultatul din exploatare” în contul de profit și pierdere. |
| EBIT | Rezultatul brut + cheltuielile cu dobânzile (din rezultatul financiar). |
| Profit înainte de impozit | Direct: „Rezultatul brut” (profit sau pierdere). |
| Profit net | Direct: „Rezultatul net al exercițiului financiar”. |
| NOPAT | Se calculează: rezultatul din exploatare × (1 – cota de impozit). |
| Flux de exploatare și free cash flow | Din situația fluxurilor de trezorerie, dacă există. Pentru microentități și entitățile mici, aceasta este opțională, așa că de multe ori trebuie reconstruită din bilanț și contul de profit și pierdere. |
| Owner earnings | Nu apare nicăieri. Necesită o estimare a investițiilor de menținere, pe care o poate face doar cineva care cunoaște activele firmei. |
Concluzia practică: cu cât coborâm spre cash, cu atât depindem mai mult de analiză, nu de raportare. Exact de aceea două firme cu același profit net pot avea valori foarte diferite pentru o bancă sau pentru un investitor.
8. Cine se uită la ce: bancă, investitor, proprietar, manager
| Cine | Ce măsuri urmărește | De ce |
| Managerul | Marja brută, profitul operațional | Arată eficiența vânzărilor, a prețurilor și a costurilor pe care le controlează direct. |
| Banca | EBITDA, EBIT, fluxul de exploatare | Măsoară capacitatea de a plăti dobânzi și rate (de exemplu, datorii / EBITDA, grad de acoperire a dobânzilor). |
| Investitorul | NOPAT, free cash flow | Stau la baza randamentului capitalului investit și a evaluării prin fluxuri de numerar actualizate. |
| Proprietarul | Profit net, owner earnings | Profitul net decide cât poate distribui legal; owner earnings arată cât își permite să distribuie fără să slăbească firma. |
| Statul | Profitul impozabil (sau veniturile, la micro) | Baza de calcul a impozitului. |
Dacă te pregătești de o discuție cu un investitor, am explicat separat ce verifică acesta în primele minute în ghidul despre angel investors. Iar dacă te întrebi cât poți distribui ca dividende în 2027 și cât îți rămâne după impozit și CASS, găsești calculul complet în articolul despre dividendele din 2027.
9. Greșelile pe care le văd cel mai des
- „EBITDA înseamnă cash.” Nu. EBITDA ignoră investițiile, impozitele, dobânzile și banii blocați în stocuri și creanțe. O firmă poate avea EBITDA mare și cont gol.
- Compararea marjelor între sectoare diferite. O marjă netă de 3% poate fi excelentă în retail alimentar și slabă în software. Comparația are sens doar în același sector și la dimensiuni comparabile.
- Ignorarea capitalului de lucru. Creșterea vânzărilor cu termene lungi de încasare „consumă” cash. Multe firme profitabile intră în dificultate tocmai când cresc repede.
- Dividende calculate din profitul net, nu din cash. Legal, profitul net stabilește limita. Economic, owner earnings și free cash flow arată cât îți permiți.
- Ajustări „creative” ale EBITDA. Când apar prea multe excluderi („fără costuri unice”, „fără pierderi excepționale”), cere reconcilierea cu situațiile financiare oficiale.
10. Opinia mea
| „O firmă se poate lăuda cu profitul, dar trăiește din cash.” |
În firmele mici din România, discuția despre rezultate se oprește de cele mai multe ori la două cifre: cifra de afaceri și profitul net. Sunt cifrele care apar în bilanțul public și pe care le compară toată lumea. Dar între ele se ascund exact informațiile care decid dacă firma poate crește, se poate împrumuta sau își poate plăti asociații fără să-și pună viitorul în pericol.
Nu cred că un antreprenor trebuie să devină analist financiar. Cred însă că trebuie să știe să pună trei întrebări, la fiecare închidere de an: Cât câștig din ce vând? (marja brută), Cât câștig din ce conduc? (profitul operațional) și Câți bani îmi rămân cu adevărat? (free cash flow). Cine are răspunsul la aceste trei întrebări ia decizii mai bune decât cine are doar ultimul rând din contul de profit și pierdere.
11. Unde înveți să le calculezi și să le folosești
Toate cele zece măsuri se pot calcula din situațiile financiare ale oricărei firme – dacă știi unde să te uiți și ce corecții să faci. La AMC360 lucrăm exact pe aceste competențe:
| Ce vrei să știi | Programul AMC360 | Pentru cine |
| Să analizezi complet situațiile financiare ale unei companii, inclusiv marje și fluxuri de numerar | Analist financiar (CEFA) | Specialiști financiari, contabili, viitori analiști |
| Să citești contul de profit și pierdere și bilanțul ca un manager | Educație financiară pentru manageri (intensiv, 3 zile) | Antreprenori și manageri fără pregătire financiară |
| Să urmărești lunar marjele, EBITDA și abaterile de la buget | FCO – control operațional lunar | Manageri, controlleri, directori financiari |
| Să bugetezi profitul și cash-ul pentru anul următor | FCA – bugetare și planificare strategică | Manageri și specialiști în planificare |
| Să transformi profitul în prognoză de cash pe termen scurt | Prognoză cash-flow pe 13 săptămâni (gratuit) | Orice antreprenor |
| Să folosești NOPAT și free cash flow pentru evaluarea unei firme | Cum evaluezi o companie (intensiv, 2 zile) | Antreprenori, investitori, analiști |
| Să exersezi calculul pe firme reale, din mai multe sectoare | MasterPack 50 – analiză pe 50 de firme | Cei care vor practică intensivă |
Toate programele, cu date, durate și condiții de înscriere, sunt disponibile în catalogul de cursuri AMC360.
Vrei să vezi ce se ascunde între cifra de afaceri și cash-ul firmei tale? Începe cu instrumentul gratuit de prognoză a cash-flow-ului sau cu un diagnostic financiar 1:1 pe cifrele firmei tale. |
12. Întrebări frecvente despre tipurile de profit
Care este diferența dintre profitul brut și profitul net?
Profitul brut este ce rămâne din vânzări după costul direct al bunurilor vândute. Profitul net este ce rămâne după toate cheltuielile: funcționare, amortizare, dobânzi și impozit. Profitul brut arată calitatea modelului de afaceri, profitul net arată rezultatul final.
Ce este EBITDA și cum se calculează din bilanțul unei firme românești?
EBITDA este rezultatul înainte de dobânzi, impozite, amortizare și depreciere. Din situațiile financiare românești se calculează adunând la rezultatul din exploatare amortizarea și ajustările de valoare privind imobilizările, pentru că nu apare ca rând separat.
Care este diferența dintre EBIT și profitul operațional?
Profitul operațional include doar activitatea de bază. EBIT adaugă și rezultatele din afara activității de bază, cum ar fi diferențele de curs sau veniturile din participații, dar fără dobânzi. La multe firme mici, cele două valori sunt foarte apropiate.
Ce este NOPAT?
NOPAT este profitul operațional după impozit, calculat ca și cum firma nu ar avea datorii: profit operațional × (1 – cota de impozit). Este folosit pentru randamentul capitalului investit (ROIC) și pentru evaluarea companiilor.
Ce este free cash flow?
Free cash flow este cash-ul rămas după activitatea curentă și după investițiile în active: fluxul de numerar din exploatare minus capex. Arată câți bani sunt disponibili pentru datorii, dividende sau rezerve.
De ce o firmă poate avea profit, dar nu are bani în cont?
Pentru că profitul include venituri încă neîncasate și nu scade investițiile în active sau banii blocați în stocuri. Creanțele mari, stocurile în creștere și investițiile pot consuma tot cash-ul generat de o firmă profitabilă.
Ce sunt owner earnings?
Owner earnings, conceptul popularizat de Warren Buffett, reprezintă cash-ul pe care proprietarul îl poate scoate din firmă fără să-i slăbească poziția: profit net + amortizare – investiții de menținere – creșterea capitalului de lucru.
Ce indicator de profit folosește banca la acordarea unui credit?
Băncile folosesc frecvent EBITDA și fluxul de numerar din exploatare, prin indicatori precum datorii financiare / EBITDA sau gradul de acoperire a serviciului datoriei. Criteriile exacte diferă de la o bancă la alta.
Ce arată studiul de caz TeraPlast despre diferența dintre profit și cash?
În 2025, TeraPlast SA a avut, la nivel individual, 29,7 mil. lei profit net, dar doar circa 2,1 mil. lei free cash flow, deoarece capitalul de lucru, investițiile în active și dobânzile au absorbit cea mai mare parte din cash. Exemplul arată de ce profitul trebuie citit împreună cu fluxurile de numerar.
Unde pot învăța să calculez aceste tipuri de profit?
La AMC360, programul Analist financiar (CEFA) acoperă analiza completă a situațiilor financiare, iar Educație financiară pentru manageri, FCO și Cum evaluezi o companie aplică aceste măsuri în decizii de management, control lunar și evaluare.
Surse și cadru de referință
- OMFP nr. 1802/2014 pentru aprobarea Reglementărilor contabile privind situațiile financiare anuale individuale și consolidate, cu modificările ulterioare.
- Legea nr. 227/2015 privind Codul fiscal – cota impozitului pe profit (16%) și regimul microîntreprinderilor.
- Warren Buffett, scrisoarea către acționarii Berkshire Hathaway din 1986 – definiția „owner earnings”.
- Exemplul numeric din articol este ilustrativ și a fost construit de autor.
- TeraPlast SA – situațiile financiare anuale individuale 2020–2025 (surse publice), prelucrate în modelul de analiză financiară AMC360.
- Bursa de Valori București – comunicatul TeraPlast privind plata dividendului aferent anului 2025 (12 mai 2026) și comunicatul privind rezultatele grupului pentru 2025.
Despre autor Prof. dr. Anamaria Popa este formator autorizat, doctor în finanțe (Universitatea Babeș-Bolyai, Cluj-Napoca, 2009) și fondatoarea AMC360 – Academia de Management și Consultanță în Afaceri. Are peste 20 de ani de practică în consultanță financiară – due diligence, diagnostic financiar, bugetare, raportare și CFO interimar – și a sprijinit peste 200 de companii să crească sănătos. |
Acest articol are caracter informativ și educațional. Nu reprezintă consultanță financiară, fiscală sau de investiții. Calculele sunt ilustrative și simplificate; pentru decizii concrete, analizați situațiile financiare ale firmei împreună cu un specialist.
Furnizor de formare profesională pentru adulți, autorizat de Ministerul Muncii și Ministerul Educației · Autorizația nr. CJ-002753/29.03.2023
 Google