Dividende 2027: impozit, CASS și cât îți rămâne efectiv din profitul firmei
Actualizat:
Fiscalitate · Antreprenoriat · Analiză financiară
De Prof. dr. Anamaria Popa · Formator autorizat · Fondator AMC360 – Academia de Management și Consultanță în Afaceri · Actualizat: 18 octombrie 2026 · Timp de citire: aproximativ 12 minute
Pe scurt
|
În fiecare primăvară, după aprobarea situațiilor financiare, aceeași întrebare apare în aproape toate firmele mici din România: cât putem scoate ca dividende și cât ne rămâne? Până acum câțiva ani, răspunsul era simplu, iar impozitul era mic. Între timp, cota a crescut de peste trei ori, CASS-ul se calculează pe praguri, iar legea societăților a introdus condiții noi, cu amenzi consistente.
Acest ghid explică, cu cifre concrete, cum se impozitează dividendele în 2027, ce condiții trebuie îndeplinite înainte de distribuire și cum poți lua o decizie bună pentru tine și pentru firmă. Nu este un text despre „trucuri”, ci despre cum citești cifrele înainte să decizi.
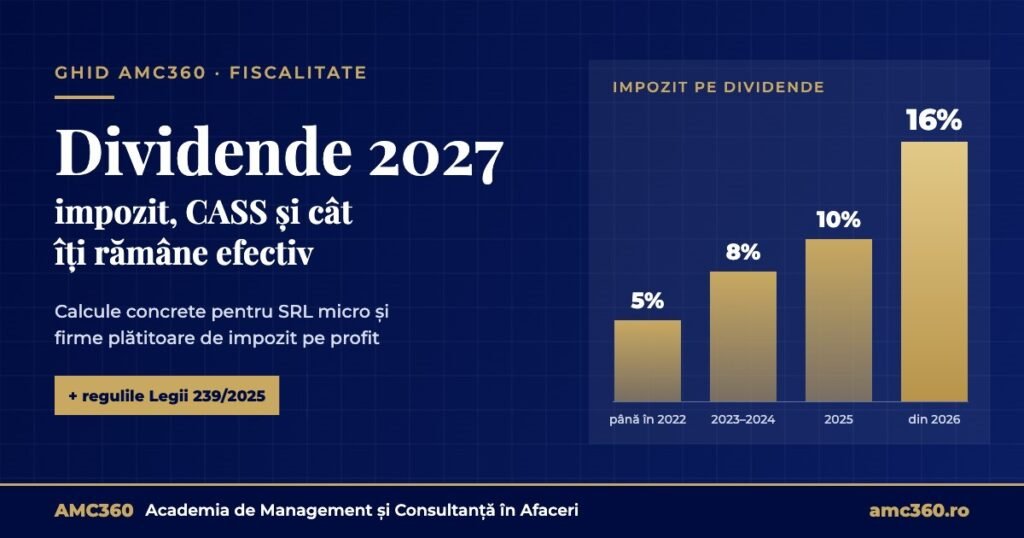
1. Cum a evoluat impozitul pe dividende și ce știm despre 2027
| Dividende distribuite în | Cota impozitului (persoane fizice) |
| până în 2022 | 5% |
| 2023–2024 | 8% |
| 2025 | 10% |
| din 1 ianuarie 2026 | 16% (Legea nr. 141/2025) |
Ce contează este data distribuirii, nu anul în care s-a obținut profitul. Dividendele din profitul anului 2026, aprobate și distribuite în 2027, se impozitează cu cota în vigoare în 2027.
Ce știm despre 2027, la data scrierii (octombrie 2026):
- Cota legală rămâne 16%. În Parlament există proiecte de modificare, dar niciunul nu este adoptat. Până la o eventuală modificare publicată în Monitorul Oficial, planificarea se face pe 16%.
- Salariul minim brut este de 4.325 lei din 1 iulie 2026 (HG nr. 146/2026). Valoarea pentru 2027 nu este încă stabilită. Contează, pentru că din ea se calculează pragurile de CASS.
2. Impozitul de 16%: cine îl reține și până când se plătește
Răspuns scurt: impozitul pe dividende este reținut la sursă de firmă, care îl declară și îl plătește până pe 25 a lunii următoare celei în care a plătit dividendele. Asociatul primește suma netă, iar impozitul este final.
- Cine plătește: firma, în numele asociatului (reținere la sursă). Asociatul nu mai datorează alt impozit pe venit pentru acele dividende.
- Termen: până pe 25 a lunii următoare plății.
- Dividende distribuite, dar neplătite: dacă dividendele aprobate nu au fost plătite până la sfârșitul anului, impozitul se plătește oricum până pe 25 ianuarie a anului următor.
- Între firme: dividendele primite de o persoană juridică română au reguli separate (inclusiv scutiri în anumite condiții de deținere). Acest articol tratează dividendele plătite persoanelor fizice.
3. CASS pe dividende: pragurile și capcana de la limită
Răspuns scurt: CASS-ul de 10% nu se aplică pe dividendul încasat, ci pe unul din trei praguri fixe, în funcție de totalul veniturilor tale „pasive” din anul respectiv. Îl plătești tu, nu firma, prin Declarația unică, până pe 25 mai a anului următor.
- Ce se adună: dividendele încasate, chiriile, dobânzile, câștigurile din investiții și alte venituri din aceeași categorie, toate din același an.
- Salariul de referință: salariul minim brut în vigoare la termenul de depunere a Declarației unice. Pentru veniturile din 2026, contează salariul minim de la 25 mai 2027.
- Și angajații plătesc: faptul că ești deja asigurat prin salariu nu te scutește de CASS-ul pe dividende peste primul prag.
| Venituri pasive în anul respectiv | CASS datorat la 4.050 lei (declarația din 2026, pentru veniturile din 2025) | CASS datorat la 4.325 lei (scenariu, dacă salariul minim nu se modifică) |
| sub 6 salarii minime | 0 lei (sub 24.300 lei) | 0 lei (sub 25.950 lei) |
| între 6 și 12 salarii minime | 2.430 lei | 2.595 lei |
| între 12 și 24 de salarii minime | 4.860 lei | 5.190 lei |
| peste 24 de salarii minime | 9.720 lei (maximum) | 10.380 lei (maximum) |
Pragurile din coloana a treia sunt ilustrative: valoarea finală depinde de salariul minim în vigoare la termenul de depunere a declarației.
Capcana de la limită Pragurile funcționează „totul sau nimic”. Cu un salariu minim de 4.325 lei, un asociat care încasează 25.900 lei dividende brute (și niciun alt venit pasiv) plătește 4.144 lei impozit și zero CASS: îi rămân 21.756 lei. Dacă încasează 26.000 lei, plătește 4.160 lei impozit și 2.595 lei CASS: îi rămân 19.245 lei. Cu 100 de lei mai mult dividend brut, primește cu peste 2.500 de lei mai puțin în mână. |
4. Când ai voie să distribui dividende: regulile noi
Răspuns scurt: pe lângă profit, firma trebuie să aibă situațiile financiare aprobate, pierderile din anii anteriori acoperite, rezerva legală constituită și un activ net de cel puțin jumătate din capitalul social. Legea nr. 239/2025, care a modificat Legea societăților nr. 31/1990, a introdus amenzi de până la 300.000 lei pentru încălcarea regulilor noi.
Lista scurtă de verificare înainte de distribuire
|
Am explicat pe larg aceste reguli, cu exemplu practic, amenzile (între 10.000 și 300.000 lei) și calendarul verificărilor ANAF, în articolul Dividende la final de 2026: ce verificați înainte să scoateți banii din firmă. Aici ne concentrăm pe impozite și pe calculul a cât îți rămâne.
De ce contează pentru tine: nu puține firme mici din România au capitaluri proprii negative și sunt finanțate prin împrumuturi de la asociați. Pentru ele, întrebarea din 2027 nu mai este „cât scoatem ca dividende”, ci „ce facem cu bilanțul”. Dacă nu știi cum arată activul net al firmei tale, un diagnostic financiar îți arată în câteva ore unde te afli.
5. Calcule: cât îți rămâne efectiv
Exemplele de mai jos presupun un singur asociat persoană fizică, fără alte venituri pasive, rezerva legală deja constituită și un salariu minim de referință de 4.325 lei pentru CASS.
Exemplul 1: microîntreprindere (impozit de 1% pe venituri)
| Element | Lei |
| Venituri (sub plafonul de 100.000 €) | 400.000 |
| Cheltuieli | 250.000 |
| Profit înainte de impozit | 150.000 |
| Impozit pe venit micro (1% × 400.000) | – 4.000 |
| Profit net = dividend brut | 146.000 |
| Impozit pe dividende (16%) | – 23.360 |
| CASS (peste 24 de salarii minime, plafonat) | – 10.380 |
| Îți rămân | 112.260 |
| Sarcina fiscală totală, raportată la profitul înainte de impozit | ≈ 25,2% |
Exemplul 2: firmă plătitoare de impozit pe profit (16%)
| Element | Lei |
| Profit impozabil (simplificat: profit contabil = profit fiscal) | 600.000 |
| Impozit pe profit (16%) | – 96.000 |
| Profit net = dividend brut | 504.000 |
| Impozit pe dividende (16%) | – 80.640 |
| CASS (plafonat) | – 10.380 |
| Îți rămân | 412.980 |
| Sarcina fiscală totală, raportată la profitul înainte de impozit | ≈ 31,2% |
Exemplul 3: un dividend mai mic, de 40.000 lei
Impozit 16%: 6.400 lei. CASS (între 6 și 12 salarii minime): 2.595 lei. Îți rămân 31.005 lei, adică o reținere totală de aproximativ 22,5% din dividendul brut. La sume mici, CASS-ul fix cântărește proporțional mai mult.
Ce arată aceste exemple: la o microîntreprindere, sarcina fiscală depinde foarte mult de marja de profit, pentru că impozitul de 1% se aplică pe venituri, nu pe profit. O firmă cu venituri mari și marjă mică plătește proporțional mai mult. Fără o înțelegere clară a contabilității și a marjelor, calculul „cât îmi rămâne” devine o ghicitoare.
6. Dividende sau salariu?
O comparație simplificată, pentru o firmă plătitoare de impozit pe profit: cât ajunge în buzunarul asociatului din 100 de lei pe care firma îi poate cheltui fie ca salariu, fie îi poate distribui ca profit?
| Din 100 lei | Salariu | Dividend |
| Taxă la nivelul firmei | CAM 2,25% → brut 97,80 | Impozit pe profit 16% → 84,00 |
| Contribuții și impozit la nivelul persoanei | CAS 24,45 · CASS 9,78 · impozit 6,36 | Impozit pe dividende 13,44 (+ CASS plafonat) |
| Net în buzunar | ≈ 57,2 | ≈ 70,6 înainte de CASS |
Calcul simplificat, fără deducere personală și fără suma netaxabilă la salariul minim. CASS-ul pe dividende este fix pe praguri, deci la sume mari contează proporțional puțin.
Pe sume mari, dividendul rămâne mai eficient fiscal decât salariul. Salariul are însă avantaje pe care dividendul nu le are: contribuie la pensie (CAS), se poate plăti lunar, indiferent de profit, și, la microîntreprinderi, un contract de muncă este oricum necesar pentru păstrarea regimului. Alegerea corectă este, de cele mai multe ori, o combinație, calculată pe cifrele firmei tale.
7. Cum îți planifici dividendele în 2027
- Verifică mai întâi bilanțul, nu contul bancar. Activul net, pierderile reportate și împrumuturile de la asociați decid dacă ai voie să distribui. Cash-ul din cont nu înseamnă profit distribuibil.
- Calculează pragurile de CASS pe toate veniturile pasive. O chirie sau dobânzile de la bancă pot muta dividendul în pragul următor. Uneori, eșalonarea dividendelor pe doi ani reduce legal CASS-ul total.
- Folosește dividendele interimare cu prudență. Te ajută să încasezi mai devreme, dar dacă profitul anual iese mai mic, returnezi diferența, iar până la regularizare firma nu poate acorda împrumuturi asociaților.
- Nu goli firma de lichidități. Înainte de distribuire, fă o prognoză de cash-flow pe 13 săptămâni: salarii, TVA, furnizori, rate. Un dividend plătit astăzi poate deveni un credit scump mâine.
- Compară variantele: dividend, salariu, reinvestire. Profitul lăsat în firmă nu se impozitează a doua oară până la distribuire și poate finanța creșterea fără credit.
- Urmărește modificările legislative. Planifică pe regulile în vigoare, nu pe cele anunțate, și reverifică la începutul anului.
8. Opinia mea: ce înseamnă pentru firme și pentru antreprenori
| „Dividendele nu se mai scot din obișnuință. Se decid pe baza bilanțului, a cash-flow-ului și a pragurilor fiscale.” |
Pentru companii. În patru ani, impozitul pe dividende a crescut de la 5% la 16%. Efectul practic este că tot mai mult profit va rămâne în firme. Asta poate fi un lucru bun: firmele românești mici sunt, de multe ori, subcapitalizate și finanțate din împrumuturi de la asociați. Regulile noi privind activul net împing în aceeași direcție, spre bilanțuri mai sănătoase.
Pentru antreprenori. Costul unei decizii luate fără calcul a crescut. Diferența dintre o distribuire planificată și una făcută „cum am făcut și anul trecut” poate însemna CASS plătit inutil, lichidități lipsă în trimestrul următor sau, mai grav, amenzi pentru distribuiri făcute când activul net era sub prag. În practică, cei mai mulți antreprenori nu greșesc din rea-voință, ci pentru că nu au fost învățați să citească bilanțul propriei firme.
Concluzia mea: în 2027, cel mai valoros instrument fiscal al unui antreprenor nu este o portiță legală, ci competența financiară: să înțeleagă ce înseamnă activ net, marjă, cash-flow și cum se leagă acestea de propriile venituri. Asta se poate învăța.
9. Unde înveți să iei aceste decizii singur
Fiecare pas din acest articol – citirea bilanțului, calculul activului net, prognoza de cash-flow, alegerea dintre dividend și salariu – este o competență. La AMC360 am construit programe practice exact pentru aceste nevoi:
| Ce vrei să știi | Programul AMC360 | Pentru cine |
| Regulile fiscale pentru firme și asociați: impozite, contribuții, termene | Fiscalitate | Antreprenori, administratori, specialiști financiari |
| Cum se formează profitul și ce înseamnă rezerve, capitaluri, activ net | Contabilitate | Antreprenori care vor să-și înțeleagă firma |
| Să citești bilanțul și contul de profit și pierdere ca un manager | Educație financiară pentru manageri (intensiv, 3 zile) | Antreprenori și manageri fără pregătire financiară |
| Să știi dacă îți permiți dividendul fără să rămâi fără lichidități | Prognoză cash-flow pe 13 săptămâni (gratuit) | Orice antreprenor |
| O analiză a firmei tale: activ net, marje, riscuri, opțiuni | Diagnostic financiar 1:1 | Firme cu pierderi reportate sau împrumuturi de la asociați |
| Să reduci costurile pentru a crește profitul distribuibil | Optimizarea costurilor | Firme cu marje mici |
| Să analizezi profesionist situațiile financiare ale oricărei companii | Analist financiar (CEFA) | Specialiști financiari, contabili, viitori analiști |
Toate programele, cu date, durate și condiții de înscriere, sunt disponibile în catalogul de cursuri AMC360.
Decide dividendele din 2027 pe cifre, nu din obișnuință Începe cu instrumentul gratuit de prognoză a cash-flow-ului, apoi aprofundează fiscalitatea și citirea situațiilor financiare cu programele AMC360. Instrumentul gratuit de cash-flowVezi toate cursurile AMC360 |
10. Întrebări frecvente despre dividendele din 2027
Care este impozitul pe dividende în 2027?
La data scrierii (octombrie 2026), cota legală este de 16% pentru dividendele distribuite persoanelor fizice, aplicabilă din 1 ianuarie 2026 prin Legea nr. 141/2025. Există proiecte de modificare în Parlament, dar niciunul nu este adoptat.
Ce cotă se aplică dividendelor din profitul anului 2026, distribuite în 2027?
Se aplică cota în vigoare la data distribuirii. Dividendele distribuite în 2027 se impozitează cu cota valabilă în 2027, în prezent 16%, indiferent de anul în care s-a obținut profitul.
Cine plătește impozitul pe dividende și până când?
Firma reține impozitul la sursă și îl plătește până pe 25 a lunii următoare celei în care a plătit dividendele. Pentru dividendele distribuite, dar neplătite până la sfârșitul anului, impozitul se plătește până pe 25 ianuarie a anului următor.
Cât este CASS-ul pe dividende?
CASS-ul este de 10%, aplicat pe un prag fix: 6, 12 sau 24 de salarii minime, în funcție de totalul veniturilor pasive din an. Sub 6 salarii minime nu se datorează. La un salariu minim de 4.325 lei, contribuția ar fi de 2.595, 5.190 sau maximum 10.380 lei pe an.
Ce salariu minim se folosește pentru CASS-ul pe dividende?
Salariul minim brut în vigoare la termenul de depunere a Declarației unice. Pentru veniturile din 2026, contează salariul minim de la 25 mai 2027. Valoarea pentru 2027 nu este încă stabilită; din 1 iulie 2026 salariul minim este de 4.325 lei.
Plătesc CASS pe dividende dacă sunt deja angajat?
Da. Dacă veniturile pasive depășesc 6 salarii minime pe an, CASS-ul se datorează și de către angajați sau pensionari, separat de contribuțiile din salariu sau pensie.
Pot distribui dividende dacă firma are pierderi din anii trecuți?
Nu din profitul curent, până nu sunt acoperite pierderile reportate. În plus, dacă activul net este sub jumătate din capitalul social, capitalul trebuie reîntregit sau redus înainte de orice distribuire, inclusiv de dividende interimare.
Ce amenzi există pentru încălcarea regulilor privind dividendele și împrumuturile de la asociați?
Potrivit Legii nr. 239/2025 și comunicatului ANAF din 13 mai 2026, amenzile sunt între 10.000 și 200.000 lei pentru mai multe încălcări și între 40.000 și 300.000 lei pentru neconvertirea datoriilor către asociați în capital, când activul net nu este reîntregit în termen.
Ce este mai avantajos în 2027: dividend sau salariu?
Pe sume mari, dividendul rămâne mai eficient fiscal: dintr-un cost de 100 lei, la salariu rămân aproximativ 57 lei net, la dividend aproximativ 70 lei înainte de CASS (calcul simplificat). Salariul aduce însă contribuții la pensie și venit lunar. De cele mai multe ori, varianta optimă este o combinație calculată pe cifrele firmei.
Unde pot învăța să calculez singur dividendele și impozitele firmei?
La AMC360, cursurile de Fiscalitate, Contabilitate și Educație financiară pentru manageri acoperă regulile fiscale, citirea bilanțului și calculul profitului distribuibil. Instrumentul gratuit de prognoză a cash-flow-ului pe 13 săptămâni te ajută să verifici dacă îți permiți dividendul.
Surse
- Legea nr. 227/2015 privind Codul fiscal, cu modificările ulterioare, inclusiv Legea nr. 141/2025 privind unele măsuri fiscal-bugetare.
- Legea nr. 31/1990 a societăților, modificată prin Legea nr. 239/2025.
- ANAF – comunicatul de presă A_RPC-461 din 13 mai 2026 privind regulile pentru dividende și împrumuturile către asociați.
- Hotărârea Guvernului nr. 146/2026 privind stabilirea salariului de bază minim brut pe țară garantat în plată (4.325 lei din 1 iulie 2026).
- OUG nr. 89/2025 – cota unică de 1% pentru microîntreprinderi, din 1 ianuarie 2026.
Despre autor Prof. dr. Anamaria Popa este formator autorizat, doctor în finanțe (Universitatea Babeș-Bolyai, Cluj-Napoca, 2009) și fondatoarea AMC360 – Academia de Management și Consultanță în Afaceri. Are peste 20 de ani de practică în consultanță financiară – due diligence, diagnostic financiar, bugetare, raportare și CFO interimar – și a sprijinit peste 200 de companii să crească sănătos. |
Acest articol are caracter informativ și educațional, pe baza legislației în vigoare la 18 octombrie 2026. Nu reprezintă consultanță fiscală sau juridică. Calculele sunt ilustrative și simplificate. Înainte de a distribui dividende, verificați situația concretă a firmei și legislația în vigoare la data deciziei, împreună cu contabilul sau consultantul fiscal.
Furnizor de formare profesională pentru adulți, autorizat de Ministerul Muncii și Ministerul Educației · Autorizația nr. CJ-002753/29.03.2023
 Google