Actualizat:
Prof. dr. Anamaria Popa · formator autorizat, fondatoare AMC360 · Publicat: 5 octombrie 2026 · Timp de citire: 8 minute
Suntem în ultimul trimestru, momentul în care mulți antreprenori se întreabă dacă scot bani din firmă înainte de final de an. Situațiile la 30 septembrie sunt gata, iar unii se gândesc deja la dividende interimare.
Din decembrie 2025, întrebarea „avem profit?” nu mai e suficientă. Legea societăților cere acum să verificăm și activul net, ordinea în care se distribuie profitul și împrumuturile dintre firmă și asociați. 2026 este primul an complet în care aceste reguli se aplică, iar amenzile pornesc de la 10.000 lei.
Ce s-a schimbat, pe scurt
Legea nr. 239/2025 a modificat Legea societăților nr. 31/1990 și se aplică din 18 decembrie 2025. Regulile care contează pentru dividende sunt acestea:
| Regula | Unde scrie | Ce înseamnă practic |
|---|---|---|
| Profitul se distribuie într-o anumită ordine | art. 69¹ | Întâi rezerva legală, apoi acoperirea pierderii reportate și rezervele statutare. Abia apoi dividende. |
| Testul activului net | art. 69¹ | Dacă activul net e sub jumătate din capitalul social, nu se plătesc dividende până nu e reîntregit. |
| Dividende interimare și împrumuturi | art. 67 alin. (2³) și (23) | După dividende interimare, firma nu poate împrumuta asociații până la regularizare. |
| Rambursarea împrumuturilor de la asociați | art. 67 alin. (24) | Interzisă cât timp activul net e sub jumătate din capitalul social. |
| Sancțiuni | art. 67 alin. (25)–(26) | Amendă între 10.000 și 200.000 lei și răspundere solidară. |
Separat, din 2026 impozitul pe dividende este 16%, conform Codului fiscal.
Greșelile care pot costa scump
1. Vă uitați doar la profitul anului
Profitul din 2026 nu e automat profit de distribuit. Din el se constituie mai întâi rezerva legală și se acoperă pierderile din anii trecuți. Abia ce rămâne poate merge la asociați.
Invers, și profitul reportat din anii anteriori, rămas nedistribuit, poate fi distribuit ca dividende. Condițiile sunt aceleași: pierderile reportate acoperite, rezervele constituite și activul net peste jumătate din capitalul social. Așadar, chiar și într-un an mai slab, firma poate plăti dividende din profiturile vechi, dacă bilanțul o permite.
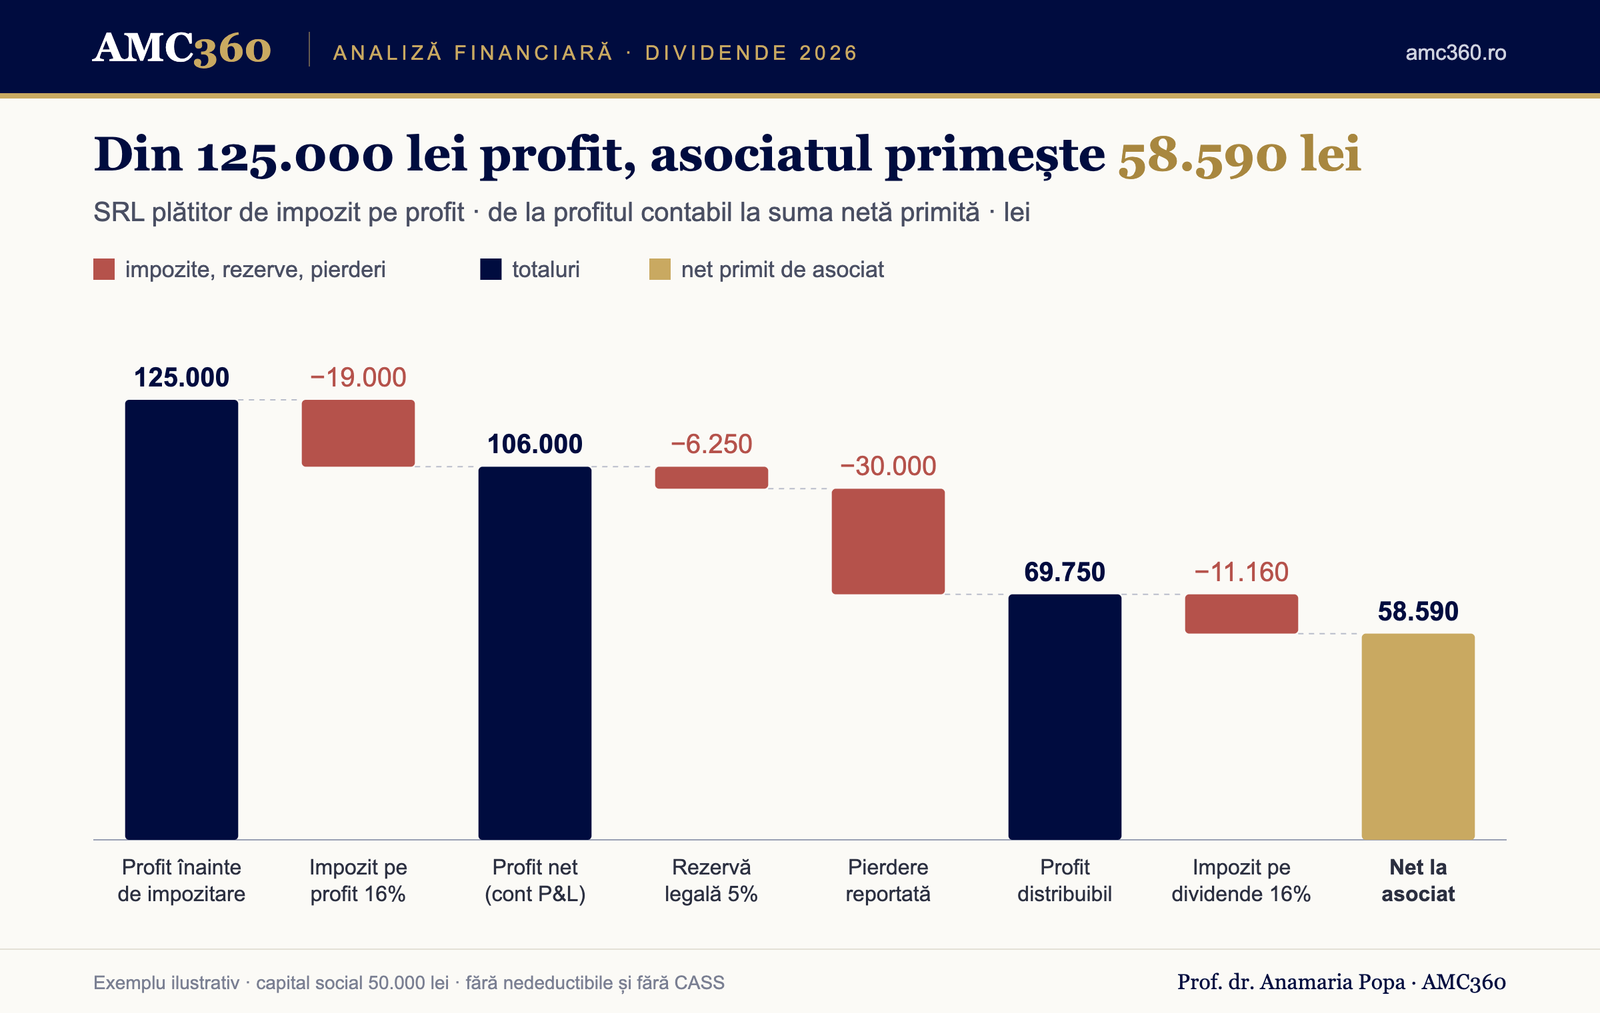
Un exemplu cu cifre: un SRL plătitor de impozit pe profit are capital social de 50.000 lei și o pierdere reportată de 30.000 lei din anii trecuți. În 2026 obține un profit contabil înainte de impozitare de 125.000 lei.
- Rezerva legală: 5% din profitul înainte de impozitare, adică 6.250 lei. Este deductibilă fiscal, în limita a 20% din capitalul social.
- Impozitul pe profit: 16% × (125.000 − 6.250) = 19.000 lei.
- Profitul net din contul de profit și pierdere: 125.000 − 19.000 = 106.000 lei.
- Profitul distribuibil: 106.000 − 6.250 (rezerva legală) − 30.000 (pierderea reportată) = 69.750 lei.
- Impozitul pe dividende de 16%: 11.160 lei. Asociatul primește 58.590 lei.
Am presupus că nu există cheltuieli nedeductibile și că rezerva legală nu a atins deja plafonul. La microîntreprinderi impozitul se calculează pe venituri, nu pe profit, deci cifrele diferă, dar ordinea pașilor este aceeași.
2. Nu calculați activul net
Activul net înseamnă, simplificat, capitalurile proprii: capital social, rezerve, profituri și pierderi. Dacă acesta a scăzut sub jumătate din capitalul social, legea interzice dividendele până la reîntregire. Verificați testul și după distribuire, nu doar înainte.
3. Dați dividende interimare fără să vă gândiți la regularizare
Dividendele interimare se plătesc pe baza situațiilor financiare trimestriale. La final de an se compară cu profitul anual. Dacă trimestrul IV aduce pierderi, diferența plătită în plus trebuie restituită firmei în 60 de zile de la aprobarea situațiilor financiare anuale.
De exemplu, distribuiți acum 60.000 lei din profitul la 30 septembrie. Dacă anul se încheie cu doar 40.000 lei profit distribuibil, veți returna 20.000 lei.
4. Împrumutați firma către asociat după dividende interimare
O practică frecventă era: dividende interimare acum, „împrumut” de la firmă dacă mai e nevoie de bani. Din decembrie 2025, combinația este interzisă până la regularizarea dividendelor. Amenda este între 10.000 și 200.000 lei.
5. Vă retrageți împrumuturile date firmei când activul net e scăzut
Mulți asociați și-au finanțat firma prin împrumuturi. Dacă activul net e sub jumătate din capitalul social, aceste împrumuturi nu mai pot fi rambursate. Cine încasează totuși banii poate răspunde solidar pentru datoriile firmei.
6. Uitați de impozit și de CASS
Impozitul pe dividende este 16% din 2026 și se reține la plată. Peste anumite praguri de venituri se adaugă și CASS de 10%. Calculați suma netă înainte să vă faceți planuri cu ea.
Ce verificați înainte de orice distribuire
- Situații financiare la zi: trimestriale pentru dividende interimare, anuale pentru cele finale.
- Pierderea reportată din anii anteriori este acoperită integral.
- Rezerva legală și eventualele rezerve statutare sunt constituite.
- Activul net este peste jumătate din capitalul social, și înainte, și după distribuire.
- Nu există împrumuturi acordate asociaților sau persoanelor afiliate după dividende interimare.
- Nu se planifică rambursarea împrumuturilor de la asociați dacă activul net este scăzut.
- Lichiditatea rămâne suficientă pentru salarii, furnizori și taxe în următoarele luni.
- Suma netă este calculată după impozitul de 16% și eventuala CASS.
Totul se poate ști dinainte, cu o planificare atentă
Niciuna dintre aceste greșeli nu e o surpriză de final de an. Toate cifrele care decid dacă și cât puteți distribui se văd din timp, dacă firma are un control financiar lunar:
- Profitul distribuibil: se estimează lună de lună, din realizat plus prognoza pentru lunile rămase (rolling forecast). Știți încă din septembrie unde se încheie anul.
- Pierderea reportată și rezerva legală: sunt cunoscute de la începutul anului. Le scădeți din prognoză și aflați cât rămâne real pentru asociați.
- Activul net: se urmărește lunar ca indicator, cu pragul de jumătate din capitalul social marcat clar. Dacă se apropie de prag, aveți timp să reacționați.
- Trimestrul IV: dacă știți că e un trimestru slab în domeniul vostru, îl includeți în prognoză înainte să dați dividende interimare, nu după.
- Cash-ul: profitul nu înseamnă bani în cont. Prognoza de numerar arată dacă dividendele și rambursarea împrumuturilor se pot plăti fără să puneți presiune pe salarii și furnizori.
- Calendarul deciziilor: situații interimare, adunarea asociaților, aprobarea situațiilor anuale, termenul de 60 de zile pentru regularizare. Toate se planifică într-un calendar anual.
În opinia mea, o firmă care își face controlul financiar lunar nu ajunge să returneze dividende în primăvară. Exact acest ritm îl lucrăm în cursul Control Financiar Operațional Lunar – FCO®: de la balanța lunară la abateri, rolling forecast, KPI și acțiuni corective. Pentru planificarea pe termen lung, bugetul și scenariile se lucrează în Financial Controlling & FP&A – FCA®.
Opinia mea
În opinia mea, noile reguli sunt incomode, dar corecte. Ele mută discuția de la „cât profit am făcut” la „cât de solidă e firma”. O firmă cu pierderi vechi neacoperite sau cu capitaluri proprii erodate nu ar trebui să plătească dividende, indiferent de lege.
Recomandarea mea practică: tratați dividendele ca pe o decizie de finanțare, nu ca pe un salariu. Faceți calculul activului net împreună cu contabilul înainte de adunarea asociaților, nu după. Prudent în trimestrul IV este să distribuiți interimar doar o parte din profit, ca să nu ajungeți să returnați bani în primăvară.
Un caz frecvent din practică
Situație întâlnită des în practica mea de consultanță. Cifrele sunt adaptate și rotunjite, astfel încât firma să nu poată fi identificată.
Un SRL de servicii, plătitor de impozit pe profit, are capital social de 40.000 lei. Din 2023–2024 a rămas cu o pierdere reportată de 60.000 lei. Asociatul unic a susținut firma cu un împrumut de 150.000 lei.
În 2026, firma și-a revenit: la 30 septembrie are 100.000 lei profit înainte de impozitare, adică 84.800 lei profit net. Asociatul vrea să scoată acum 120.000 lei: 70.000 lei dividende interimare și 50.000 lei din împrumut.
Ce arată calculul:
- Dividende interimare posibile acum: cel mult 19.800 lei. Din profitul net de 84.800 lei, 5.000 merg la rezerva legală și 60.000 acoperă pierderea veche.
- Riscul de regularizare: trimestrul IV e slab în acest domeniu, iar anul se încheie cu 80.000 lei profit înainte de impozitare. Profitul distribuibil scade la 3.840 lei. Dacă asociatul ar fi luat 70.000 lei, ar trebui să returneze 66.160 lei în primăvară.
- Împrumutul: la începutul anului activul net era negativ (40.000 − 60.000 = −20.000 lei), deci rambursarea era interzisă. Poate fi discutată doar după ce situațiile financiare arată activul net peste 20.000 lei, adică jumătate din capitalul social.
- Dacă între timp firma îl „împrumută” pe asociat: amendă între 10.000 și 200.000 lei.
Calculul pas cu pas (lei)
Pasul 1: cât profit se poate distribui.
| La 30 septembrie | La 31 decembrie | |
|---|---|---|
| Profit înainte de impozitare | 100.000 | 80.000 |
| − Impozit pe profit 16% (după deducerea rezervei legale) | −15.200 | −12.160 |
| = Profit net (contul de profit și pierdere) | 84.800 | 67.840 |
| − Rezerva legală (5% din profitul înainte de impozitare) | −5.000 | −4.000 |
| − Acoperirea pierderii reportate | −60.000 | −60.000 |
| = Profit distribuibil | 19.800 | 3.840 |
| − Impozit pe dividende 16% | −3.168 | −614 |
| = Net la asociat | 16.632 | 3.226 |
Pasul 2: testul activului net. Pragul este jumătate din capitalul social: 40.000 / 2 = 20.000 lei.
| Moment | Calcul simplificat | Activ net | Peste 20.000? |
|---|---|---|---|
| 1 ianuarie 2026 | 40.000 − 60.000 | −20.000 | Nu: nici dividende, nici rambursarea împrumutului |
| 30 septembrie 2026 | 40.000 − 60.000 + 84.800 | 64.800 | Da |
| 31 decembrie 2026, după dividende | 40.000 − 60.000 + 67.840 − 3.840 | 44.000 | Da |
Pasul 3: costul greșelii. Dacă asociatul ar fi luat acum 70.000 lei dividende interimare, la regularizare ar avea de returnat 70.000 − 3.840 = 66.160 lei, în termen de 60 de zile de la aprobarea situațiilor financiare anuale, conform art. 67 alin. (2²) din Legea 31/1990. După acest termen se datorează și dobândă penalizatoare.
Calcul simplificat, cu titlu de exemplu. Rezerva legală se constituie până atinge 20% din capitalul social (aici, 8.000 lei); rezerva rămâne în capitalurile proprii, deci nu reduce activul net. Impozitul pe profit este calculat simplificat, fără cheltuieli nedeductibile. În activul net intră toate elementele de capitaluri proprii, nu doar cele de mai sus.
Recomandarea mea în acest caz: fără dividende interimare în 2026. Profitul anului acoperă pierderea veche și reface capitalurile proprii. Rambursarea împrumutului se planifică după aprobarea situațiilor financiare pe 2026, în tranșe. Asociatul primește mai puțin acum, dar evită restituiri și amenzi, iar firma intră în 2027 cu un bilanț curat.
Surse
- ANAF – modificările Legii 31/1990 prin Legea 239/2025 (PDF)
- ANAF – precizări privind dividendele trimestriale (PDF)
- Legea societăților nr. 31/1990 – Portal Legislativ
Material cu caracter informativ. Nu constituie consultanță juridică sau fiscală. Pentru situația firmei dumneavoastră, discutați cu contabilul sau cu un consultant autorizat.
 Google